
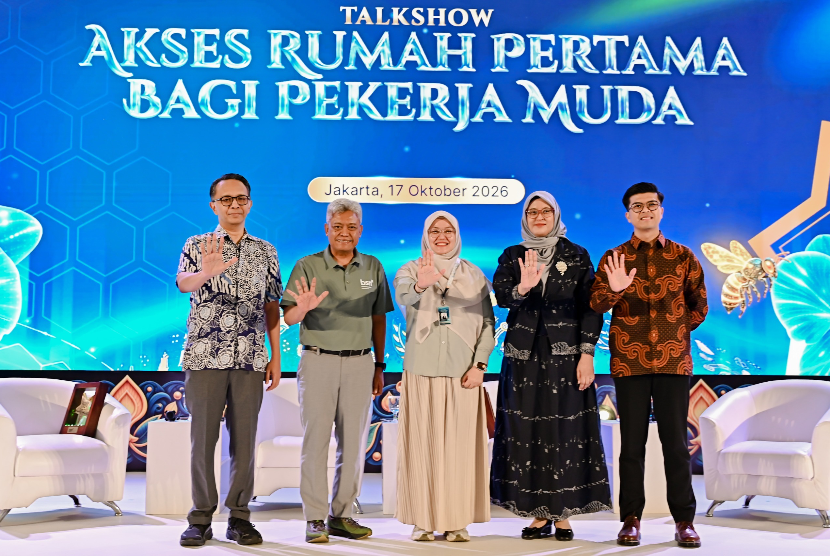
Jakarta, Dorlanhikmah.com – Generasi muda kini memiliki peluang lebih luas untuk memiliki rumah impian lewat fasilitas pembiayaan KPR tenor panjang. PT Bank Syariah Nasional (Bank BSN) meluncurkan program pembiayaan pemilikan rumah khusus pekerja muda dengan uang muka ringan mulai 1 persen serta jangka waktu cicilan sampai 40 tahun.
Langkah ini merespons kenaikan harga properti di berbagai kota besar yang terus melaju cepat melampaui pertumbuhan gaji bulanan. Skema syariah tersebut memberi jalan keluar bagi kalangan muda yang kerap terbentur batas minimal tabungan uang muka.
Bank BSN menyalurkan opsi tenor fleksibel tersebut lewat skema subsidi Fasilitas Likuiditas Pembiayaan Perumahan (FLPP). Program pemerintah ini mematok margin keuntungan tetap sebesar 5 persen untuk hunian tapak dan 6 persen untuk apartemen atau rusun sampai masa pelunasan tuntas.
Calon pembeli rumah tapak bersubsidi juga berhak memperoleh tambahan subsidi bantuan uang muka senilai Rp4 juta. Bantuan tunai ini langsung memotong beban biaya awal yang sering menjadi momok calon konsumen pemula.
Pilihan Skema Komersial dan Pembelian Rumah Pertama
Bagi pemohon yang tidak masuk kriteria rumah subsidi, Bank BSN menyiapkan opsi KPR nonsubsidi. Fasilitas komersial ini menawarkan margin promo mulai 3,65 persen flat pada tahun pertama dengan batas tenor maksimal 30 tahun.
Nasabah nonsubsidi dapat memilih opsi cicilan berjenjang yang menyesuaikan proyeksi kenaikan karier pekerja. Skema ini memungkinkan pembayaran bulanan lebih terjangkau pada tahun-tahun awal masa kerja.
Direktur Consumer Banking Bank BSN Mochamad Yut Penta menyarankan para pekerja muda melirik konsep rumah pertama sebagai pijakan awal (starter home). Pembeli tidak harus langsung memaksakan diri membeli rumah mewah idaman yang melebihi batas kemampuan dompet saat ini.
Menurut Yut Penta, rentang usia produktif yang masih panjang memberi keunggulan besar saat mengajukan tenor kredit perbankan. Fleksibilitas waktu tersebut menjaga nominal cicilan bulanan tetap ramah bagi anggaran belanja rutin rumah tangga.
Kunci Persetujuan Bank dan Rekor Portofolio
Pihak perbankan tetap menekankan prinsip kehati-hatian sebelum menyetujui berkas permohonan pembiayaan nasabah. Calon peminjam wajib menjaga rasio utang bulanan agar tidak menekan kebutuhan primer sehari-hari.
Pekerja muda juga harus menertibkan catatan tagihan pinjaman daring dan saldo belanja tempo (paylater). Riwayat pembayaran yang bersih pada Sistem Layanan Informasi Keuangan (SLIK) OJK menjadi syarat mutlak lolosnya pengajuan KPR.
Penyaluran pembiayaan griya sendiri menyumbang porsi dominan dalam neraca usaha Bank BSN. Portofolio pembiayaan rumah perseroan menembus angka Rp58,9 triliun per 30 September 2026.
KPR subsidi mendominasi catatan tersebut dengan torehan Rp39,7 triliun atau setara 67,4 persen dari seluruh penyaluran dana hunian. Sementara itu, porsi KPR nonsubsidi menyumbang Rp19,2 triliun atau sekitar 32,6 persen.
Capaian angka tersebut mengukuhkan Bank BSN menguasai sekitar 24,8 persen pangsa pasar penyaluran FLPP di tingkat nasional. Posisi ini menempatkan perseroan sebagai salah satu bank syariah terbesar yang aktif mendukung program hunian terjangkau bagi masyarakat luas.(ust)
Komentar